La coach financiera explica por qué muchas mujeres sienten culpa al gastar dinero y comparte las claves para recuperar el control de sus finanzas antes de comenzar 2027.
Por Leslie De Rosas vía Nueva Mujer
Noviembre representa una oportunidad para poner en orden las finanzas personales antes de que lleguen los gastos de Navidad, las compras de fin de año y los compromisos económicos de enero. En México, el 72% de la población presenta niveles altos o moderados de estrés financiero, de acuerdo con cifras de la CONDUSEF de septiembre de 2026, un panorama que hace necesario aprender a administrar mejor el dinero y construir hábitos de ahorro.
Pero ¿por dónde empezar cuando parece que el sueldo desaparece antes de terminar la quincena? Para Nadia Jiménez, coach financiera y creadora de contenido en Instagram a través de @nadia_financiera, el primer paso es dejar de evadir la realidad económica, reconocer los hábitos de consumo y entender que organizar las finanzas no tiene por qué convertirse en una fuente más de culpa.

Durante una entrevista con Nueva Mujer, compartió recomendaciones para distribuir los ingresos, aprovechar el aguinaldo, evitar las compras impulsivas y comenzar a construir un patrimonio. Además, hizo una reflexión sobre la relación emocional que muchas mujeres tienen con el dinero y cómo esta puede influir en sus decisiones.
¿Por qué las mujeres sienten culpa al gastar dinero?
Uno de los aspectos que Nadia Jiménez identifica en su trabajo con mujeres es la carga emocional que existe alrededor de las finanzas. Las responsabilidades familiares, laborales y personales pueden generar sentimientos de culpa que terminan reflejándose en la manera de gastar.
“Las mujeres cargamos con mucha emocionalidad y el dinero también nos detona emociones”, explica.
Esta situación puede manifestarse de diferentes maneras: desde sentirse culpable por trabajar y pasar menos tiempo con los hijos, hasta experimentar frustración por continuar viviendo con los padres o por independizarse y descubrir que todavía no se cuenta con la estabilidad económica deseada.
“Vivimos con una culpa en distintos escenarios: culpa por trabajar y no ver a nuestros hijos, por seguir viviendo con nuestros papás o por independizarnos y no poder sostener los gastos”, señala.

En medio de estas emociones, las compras pueden convertirse en una recompensa inmediata para compensar el cansancio o las preocupaciones.
“Nuestro desfogue muchas veces es la compra. Decimos: ‘Es mi momento, es mi recompensa, para eso trabajo’, pero es un vacío que de pronto sentimos que no podemos llenar”, comparte.
El problema aparece cuando llega el estado de cuenta y la satisfacción momentánea se transforma en preocupación.
“Llega el estado de cuenta de la tarjeta de crédito y aparece otra vez la culpa. La reacción inmediata es evadir: si no lo veo, no existe”, explica.
Por ello, considera importante reconocer estos patrones y dejar de relacionar la organización financiera con un castigo. Revisar cuánto se debe, cuánto se gana y en qué se gasta es una manera de comenzar a recuperar el control.
¿Cómo organizar tus finanzas antes de Navidad y Año Nuevo?
Para Nadia Jiménez, noviembre es un momento estratégico para hacer un diagnóstico financiero, especialmente porque durante diciembre aumentan los gastos y enero llega acompañado de compromisos que muchas veces no se contemplan al planear las compras navideñas.
“Necesitamos parar. No está mal parar”, enfatiza.
La coach financiera advierte que dejar la organización del dinero para el siguiente año puede convertirse en un círculo difícil de romper.
“Si dejamos todo para enero, vamos a caer otra vez en ese círculo vicioso de seguir generando culpa”, explica.
Esto sucede porque los primeros meses del año también representan gastos importantes: impuestos, tenencia vehicular, gasolina, servicios, productos básicos y posibles incrementos en la renta.
Su recomendación es aprovechar el cierre de año para revisar los ingresos obtenidos y establecer cómo se distribuirá el dinero durante los próximos meses.

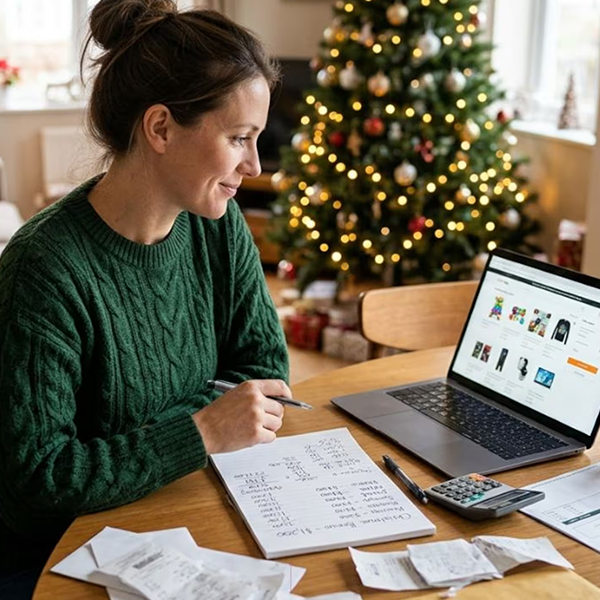
Para comenzar, propone elaborar una lista de todos los gastos e identificar cuáles se pagan con efectivo, tarjeta de débito, crédito o transferencias.
Después, es necesario dividirlos en dos categorías:
- 👉 Gastos fijos: alimentación, servicios, teléfono, gasolina, comida de las mascotas y colegiaturas. Son compromisos que difícilmente pueden eliminarse.
- 👉 Gastos variables: plataformas de entretenimiento, ropa, salidas con amigas, cafés, cine y compras pequeñas que suelen pasar desapercibidas.
Una pregunta puede ayudar a distinguirlos: si mañana perdieras tu empleo, ¿necesitarías continuar pagando ese gasto o podrías reducirlo temporalmente?
Una vez identificados, Jiménez recomienda revisar qué porcentaje del ingreso mensual se destina a cada categoría.
Como referencia, considera que los gastos fijos deberían mantenerse entre el 50 y 55% del ingreso, mientras que los gastos variables no deberían superar el 15%, pues podrían convertirse en fugas de dinero que dificultan el ahorro.
¿Cómo utilizar el aguinaldo para ahorrar y pagar deudas?
La llegada del aguinaldo representa una oportunidad para fortalecer las finanzas, aunque también puede despertar el deseo de comprar aquello que se postergó durante el año.
Nadia Jiménez recomienda comenzar por revisar si existen deudas que estén comprometiendo la estabilidad económica. Si las condiciones lo permiten y todavía no se cuenta con ahorros, propone destinar al menos el 50% del aguinaldo al fondo de emergencia.
“Primero forma tu fondo de emergencia. No tener un fondo de emergencia es andar con una vulnerabilidad máxima en las finanzas”, advierte.
Este dinero debe mantenerse en una cuenta accesible y separada de los recursos destinados a los gastos cotidianos, de manera que pueda utilizarse ante una situación inesperada.

También comparte dos referencias para distribuir los ingresos: procurar destinar al menos el 10% del sueldo mensual al ahorro, con una meta ideal del 40%, y evitar que las deudas superen el 12% del ingreso.
En este último porcentaje contempla compromisos como mensualidades del automóvil, préstamos y compras a meses sin intereses.
La razón es sencilla: cuando las deudas y los gastos absorben la mayor parte del sueldo, ahorrar se vuelve cada vez más complicado.
Compras navideñas: ¿cómo evitar gastar de más con la tarjeta de crédito?
Las promociones de temporada, los regalos y los preparativos de las celebraciones decembrinas pueden resultar atractivos, pero antes de realizar una compra es importante preguntarse si realmente se necesita aquello que se quiere adquirir.
Para Jiménez, una compra inteligente no depende únicamente del precio, sino de la planeación que existe detrás.
“Una compra inteligente, una compra estratégica, es aquella a la que le pones un presupuesto”, explica.
Por ejemplo, si necesitas renovar una computadora porque ya no funciona correctamente o cambiar un teléfono cuya batería dejó de responder, buscar una alternativa que se ajuste a tus posibilidades puede tener sentido.
Sin embargo, comprar únicamente porque un producto está rebajado puede terminar afectando otros compromisos económicos.
“Si no te viene rápido a la mente para qué necesitas algo, probablemente no lo necesitas de verdad”, señala.

Sobre los meses sin intereses, considera que pueden ser una alternativa para distribuir un gasto sin descapitalizarse, siempre que exista capacidad para cubrir las mensualidades y no se acumulen demasiados compromisos.
Su recomendación es especialmente contundente:
“Si no tienes ahorrado el 50% de lo que te quieres comprar, no es momento”.
Esto también permite evitar que las compras se conviertan en una bola de nieve, particularmente cuando se utiliza la tarjeta de crédito para cubrir otros gastos y posteriormente solo se paga el mínimo.
¿Por qué ahorrar e invertir puede cambiar tu futuro financiero?
Más allá de reducir gastos, Nadia Jiménez considera que el ahorro debe entenderse como una herramienta para construir patrimonio y conseguir mayor independencia económica.
“Si no ahorramos, nos estamos perdiendo la oportunidad de generar dinero”, afirma.
La coach explica que muchas personas relacionan una mejor calidad de vida con conseguir otro empleo, trabajar más horas o emprender un negocio. Sin embargo, también existe la posibilidad de comenzar a invertir para generar rendimientos a largo plazo.
“El ahorrar y el invertir es una máquina que genera dinero de manera fácil, sin que tú le destines ni tiempo ni esfuerzo”, comenta.
En ese sentido, destaca que la constancia puede ser más importante que comenzar con grandes cantidades.

“No se trata tanto de la cantidad que ahorres, sino de que siempre estés abonando a esa máquina de dinero”.
Su visión es que, con el tiempo y una estrategia de inversión adecuada, los rendimientos puedan convertirse en una fuente de ingresos que ayude a sostener el estilo de vida.
“Va a llegar un punto en tu vida en el que tus rendimientos te van a mantener el estilo de vida y no vas a tener necesidad de trabajar porque ya sustituiste, a través de tu inversión, el sueldo que ahorita estás generando tú”, explica.
¿Cómo comenzar a organizar tus finanzas en 30 días?
Aunque transformar los hábitos financieros puede parecer complicado, Nadia Jiménez considera que el acompañamiento y el seguimiento permiten convertir las buenas intenciones en acciones concretas.
Un primer paso consiste en dedicar los próximos 30 días a conocer la situación económica personal, registrar los movimientos y establecer objetivos alcanzables.
Su propuesta parte de tres acciones fundamentales:
- Diagnosticar: elaborar una lista de ingresos, gastos fijos, gastos variables y deudas para conocer cuánto dinero se destina a cada categoría.
- Establecer prioridades: definir cuánto se puede ahorrar, qué compromisos deben pagarse primero y qué cantidad estará disponible para las celebraciones y los gastos de fin de año.
- Dar seguimiento: revisar el presupuesto mensual, el nivel de endeudamiento y el ahorro acumulado para identificar avances y ajustar lo necesario.

La especialista también considera que acercarse a un asesor financiero puede ayudar a encontrar soluciones adaptadas a cada situación.
“A veces pensamos que necesitamos saberlo todo y que podemos hacerlo solos, pero acercarte a un profesional que adapte las herramientas a tus necesidades hace que el proceso sea más eficiente”, señala.
Desde su experiencia, uno de los mayores obstáculos es la vergüenza que algunas personas sienten al mostrar su situación económica.
“Cuando terminan las sesiones, muchas personas me dicen: ‘Yo pensé que estaba peor’. A veces tenemos una falsa percepción de nuestra situación porque no tenemos educación financiera”, cuenta.
Por eso, insiste en que reconocer los errores es parte del proceso y no debe convertirse en una razón para evitar buscar ayuda.
“Quítense esa culpa. Si ustedes hubieran tenido esa información antes, yo les aseguro que no hubieran cometido algunos de los errores que cometieron”.
Y añade una reflexión que considera fundamental: “No está mal equivocarse; está mal no querer salir de ese error”.
Hablar de dinero también es una forma de construir independencia
Finalmente, Nadia Jiménez invita a cambiar la percepción que existe alrededor de las conversaciones sobre dinero, especialmente en México, donde todavía persisten creencias que relacionan hablar de ingresos, inversiones o patrimonio con la presunción o la falta de educación.
“Es muy importante que hablemos de dinero. En México tenemos creencias muy castigadas alrededor de este tema”, expresa.
Para ella, muchas de estas ideas provienen de experiencias ajenas, comentarios familiares o historias que se escuchan durante años, pero que no necesariamente corresponden con la realidad de cada persona.
Por eso, considera necesario cuestionar esos prejuicios, informarse y aprender a tomar decisiones con base en la propia situación económica.

También destaca que tener un sistema financiero organizado permite disfrutar el dinero sin experimentar constantemente culpa o preocupación.
“Lo que más te va a encantar es que tomas menos decisiones con el dinero. Simplemente sabes qué cantidad destinar a cada cosa”, explica.
Esto significa que es posible reservar una cantidad para los regalos, las celebraciones navideñas o algún gusto personal sin comprometer el ahorro ni las responsabilidades.
Su reflexión final resume el propósito de construir una relación más saludable con las finanzas:
“Hablemos de dinero, no está mal. Es nuestra herramienta para diseñar la vida que queremos”.